กลุ่มออมทรัพย์และกองทุนในชุมชน เข้าใจหลักการก่อนฝากหรือกู้
21 กันยายน 2569
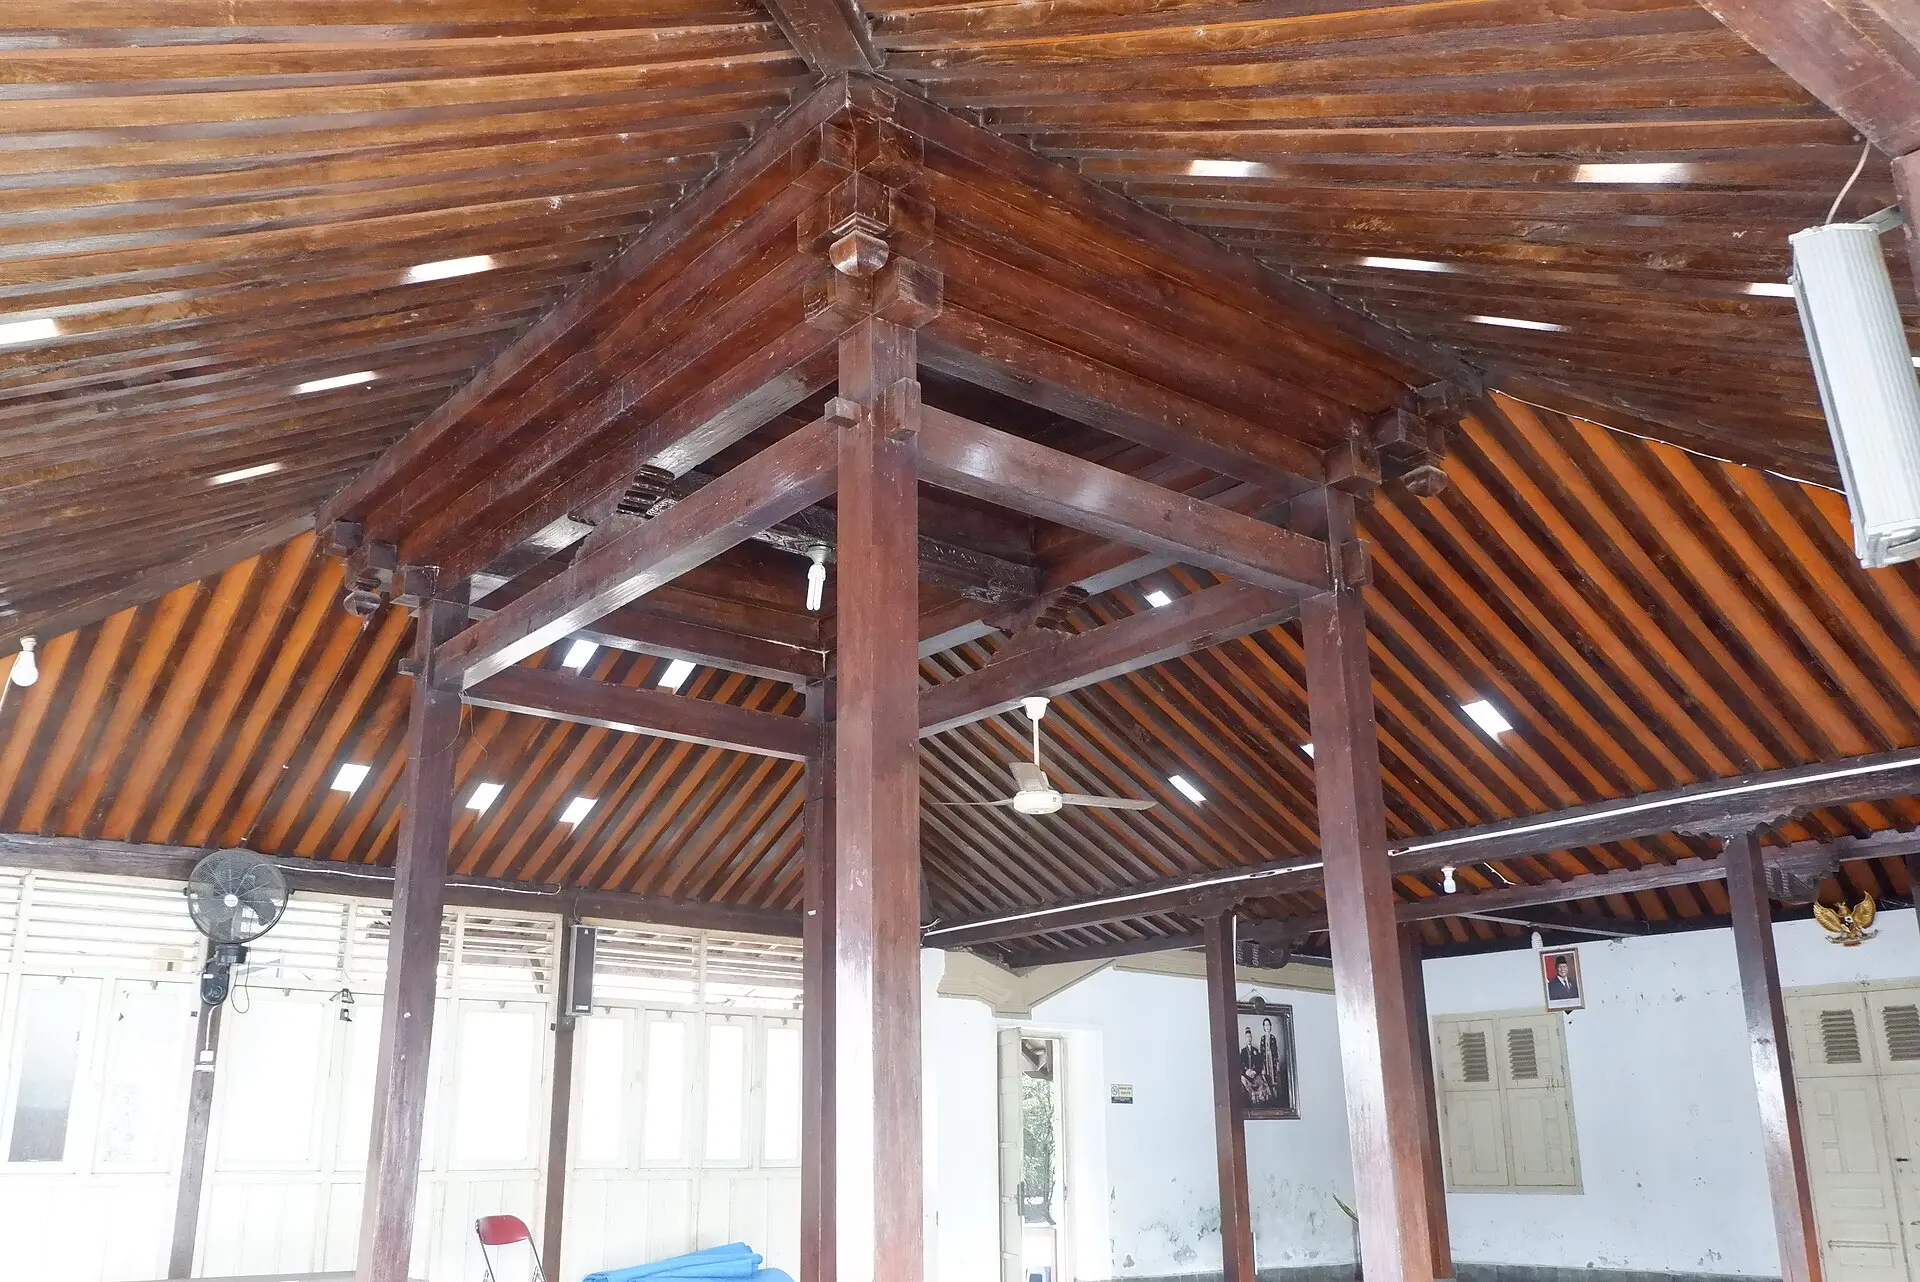
หกโมงเย็น ไฟนีออนในศาลาหมู่บ้านเพิ่งติด เก้าอี้พลาสติกถูกลากมาตั้งเป็นแถว คนที่เพิ่งกลับจากไร่จากสวนทยอยเดินเข้ามา บางคนยังใส่รองเท้าบูทเปื้อนดิน กรรมการกลุ่มวางสมุดบัญชีเล่มใหญ่ไว้บนโต๊ะหน้าห้อง รอเริ่มประชุมประจำเดือน
กลุ่มออมทรัพย์และกองทุนการเงินในชุมชนเกิดขึ้นจากแนวคิดง่ายๆ คือ คนในชุมชนนำเงินมาออมร่วมกัน แล้วให้สมาชิกที่จำเป็นกู้ยืมไปใช้ภายใต้ระเบียบที่ทุกคนตกลงกัน เงินหมุนอยู่ในชุมชน คนกู้คือเพื่อนบ้าน คนฝากก็คือเพื่อนบ้าน ระบบนี้มีประโยชน์มากโดยเฉพาะในพื้นที่ที่การเข้าถึงสถาบันการเงินไม่สะดวก อย่างเรื่องเงินในชีวิตประจำวันของคนในอำเภอที่อยู่ไกลจากตัวเมืองน่าน ที่การเดินทางไปธนาคารสักครั้งอาจใช้เวลาทั้งวัน
แต่ความใกล้ชิดก็มาพร้อมความเกรงใจ ซึ่งบางครั้งทำให้ไม่กล้าถาม ไม่กล้าตรวจ จนปัญหาสะสม ด้านล่างจึงแยกตามบทบาท ว่าแต่ละคนควรรู้และควรถามอะไรบ้าง
เมื่อเป็นสมาชิกผู้ฝาก
ข้อควรรู้ก่อนนำเงินมาออม
กลุ่มที่ดีต้องมีระเบียบเป็นลายลักษณ์อักษร ระบุชัดว่าใครสมัครได้ ต้องออมสม่ำเสมออย่างไร ถอนเงินได้เมื่อไร ผลตอบแทนหรือเงินปันผลคิดจากอะไร และถ้าลาออกจะได้รับเงินคืนอย่างไร ระเบียบนี้ควรผ่านการรับรองจากที่ประชุมสมาชิก ไม่ใช่กรรมการเขียนเองแล้วใช้เลย
เงินที่ฝากกับกลุ่มในชุมชนไม่ได้อยู่ในระบบคุ้มครองเงินฝากแบบเดียวกับสถาบันการเงิน ความปลอดภัยของเงินขึ้นกับการบริหารของกลุ่มและวินัยของผู้กู้ทั้งหมด จึงไม่ควรนำเงินที่ต้องใช้ฉุกเฉินทั้งก้อนมาไว้ที่เดียว
คำถามที่ควรถามกรรมการ
- ขอดูระเบียบกลุ่มฉบับล่าสุดได้ไหม
- เงินของกลุ่มเก็บไว้ที่ไหน ฝากบัญชีในชื่อใคร ใครมีอำนาจถอน
- มีการตรวจบัญชีโดยคนนอกหรือหน่วยงานที่ดูแลหรือไม่ และสมาชิกขอดูรายงานได้ไหม
- ตอนนี้มีหนี้ค้างชำระของผู้กู้มากน้อยแค่ไหน
การถามคำถามเหล่านี้ไม่ใช่การไม่ไว้ใจ แต่เป็นสิทธิ์ของสมาชิก กลุ่มที่โปร่งใสจะตอบได้โดยไม่อึดอัด
เมื่อเป็นสมาชิกผู้กู้
สิ่งที่ต้องเข้าใจก่อนยื่นกู้
การกู้จากกลุ่มในชุมชนมักง่ายกว่าการกู้จากสถาบันการเงิน แต่ภาระความรับผิดชอบไม่ได้น้อยลง เงินที่กู้มาคือเงินออมของเพื่อนบ้านหลายครอบครัว ถ้าคืนไม่ตรงกำหนด กลุ่มก็ไม่มีเงินให้คนอื่นกู้ต่อ และความสัมพันธ์ในชุมชนก็เสียไปด้วย
ก่อนกู้ ลองแยกให้ออกว่าหนี้ก้อนนี้นำไปสร้างรายได้หรือแค่นำไปใช้จ่าย ซึ่งอธิบายไว้ในหลักแยกหนี้ที่ช่วยต่อยอดกับหนี้ที่กัดกินรายได้ และลองคิดถึงสิ่งที่ต้องยอมสละเมื่อเลือกใช้เงินทางนี้แทนทางอื่น เช่น ถ้ากู้มาซื้อของวันนี้ รายได้ส่วนไหนในหลายเดือนข้างหน้าจะหายไปกับการผ่อน
คำถามที่ควรถามก่อนเซ็นสัญญา
- ต้องคืนเป็นงวดอย่างไร ถ้าผิดนัดจะเกิดอะไรขึ้น
- ต้องมีผู้ค้ำประกันไหม และผู้ค้ำต้องรับผิดชอบแค่ไหน
- ถ้ารายได้สะดุดกลางทาง ขอปรับงวดได้หรือไม่ ต้องทำอย่างไร
- ได้รับสำเนาสัญญาหรือหลักฐานการกู้และการชำระทุกครั้งไหม
ถ้าตอนนี้มีหนี้หลายก้อนอยู่แล้วจนรู้สึกหนัก การกู้เพิ่มจากกลุ่มเพื่อไปโปะหนี้เก่าอาจไม่ช่วย ลองดูวิธีเจรจาปรับหนี้และขอความช่วยเหลือผ่านหน่วยงานรัฐหรือสถาบันการเงิน ก่อนตัดสินใจ
เมื่อได้รับเลือกเป็นกรรมการกลุ่ม
หน้าที่ที่มากับตำแหน่ง
กรรมการคือผู้ดูแลเงินของทุกคน ไม่ใช่เจ้าของเงิน หน้าที่หลักคือทำบัญชีให้ถูกต้องและเปิดเผย แยกเงินกลุ่มออกจากเงินส่วนตัวเด็ดขาด พิจารณาเงินกู้ตามระเบียบโดยไม่เลือกปฏิบัติ และรายงานฐานะของกลุ่มในการประชุมใหญ่ประจำปี
ปัญหาที่ทำให้กลุ่มล้มมักเริ่มจากเรื่องเล็ก เช่น ปล่อยกู้ให้ญาติกรรมการเกินระเบียบ เก็บเงินสดไว้กับตัวนานเกินไป หรือคนคนเดียวทำทั้งรับเงิน จดบัญชี และถอนเงิน การแบ่งหน้าที่ให้ตรวจสอบกันเองได้ช่วยป้องกันทั้งความผิดพลาดและข้อครหา
สิ่งที่กรรมการควรถามตัวเองและหน่วยงาน
- บัญชีของกลุ่มพร้อมให้สมาชิกคนใดก็ได้ตรวจดูหรือยัง
- มีหน่วยงานในพื้นที่ที่ช่วยอบรมการทำบัญชีหรือช่วยตรวจสอบได้หรือไม่
- ระเบียบยังเหมาะกับสถานการณ์ปัจจุบันไหม ควรเสนอที่ประชุมให้แก้ไขตรงไหน
แยกกลุ่มที่มีระเบียบออกจากวงแชร์
กลุ่มออมทรัพย์ที่มีระเบียบ มีการประชุม มีบัญชีที่สมาชิกตรวจได้ ต่างจากวงแชร์ที่หมุนเงินกันระหว่างคนไม่กี่คนโดยอาศัยความเชื่อใจล้วนๆ และต่างจากแชร์ลูกโซ่อย่างสิ้นเชิง สัญญาณอันตรายที่ควรระวังคือ การสัญญาผลตอบแทนสูงผิดปกติ การชวนให้หาสมาชิกใหม่เพื่อได้ผลประโยชน์ การไม่มีระเบียบหรือบัญชีให้ดู และการเร่งให้โอนเงินโดยไม่มีเวลาคิด ถ้าเจอลักษณะแบบนี้ ไม่ว่าจะอ้างชื่อกลุ่มชุมชนหรือไม่ ควรถอยออกมาก่อน
เมื่อมีข้อสงสัยเรื่องระเบียบ บัญชี หรือการบริหารของกลุ่มในพื้นที่ สอบถามได้ที่สำนักงานพัฒนาชุมชนอำเภอหรือหน่วยงานที่ดูแลกลุ่มประเภทนั้นโดยตรง เพื่อให้ได้คำตอบที่ตรงกับเงื่อนไขของกลุ่มเรา