ลูกไปเรียนมหาวิทยาลัยต่างจังหวัด คุยงบค่าครองชีพรายเดือนกับลูกอย่างไร
31 ตุลาคม 2569
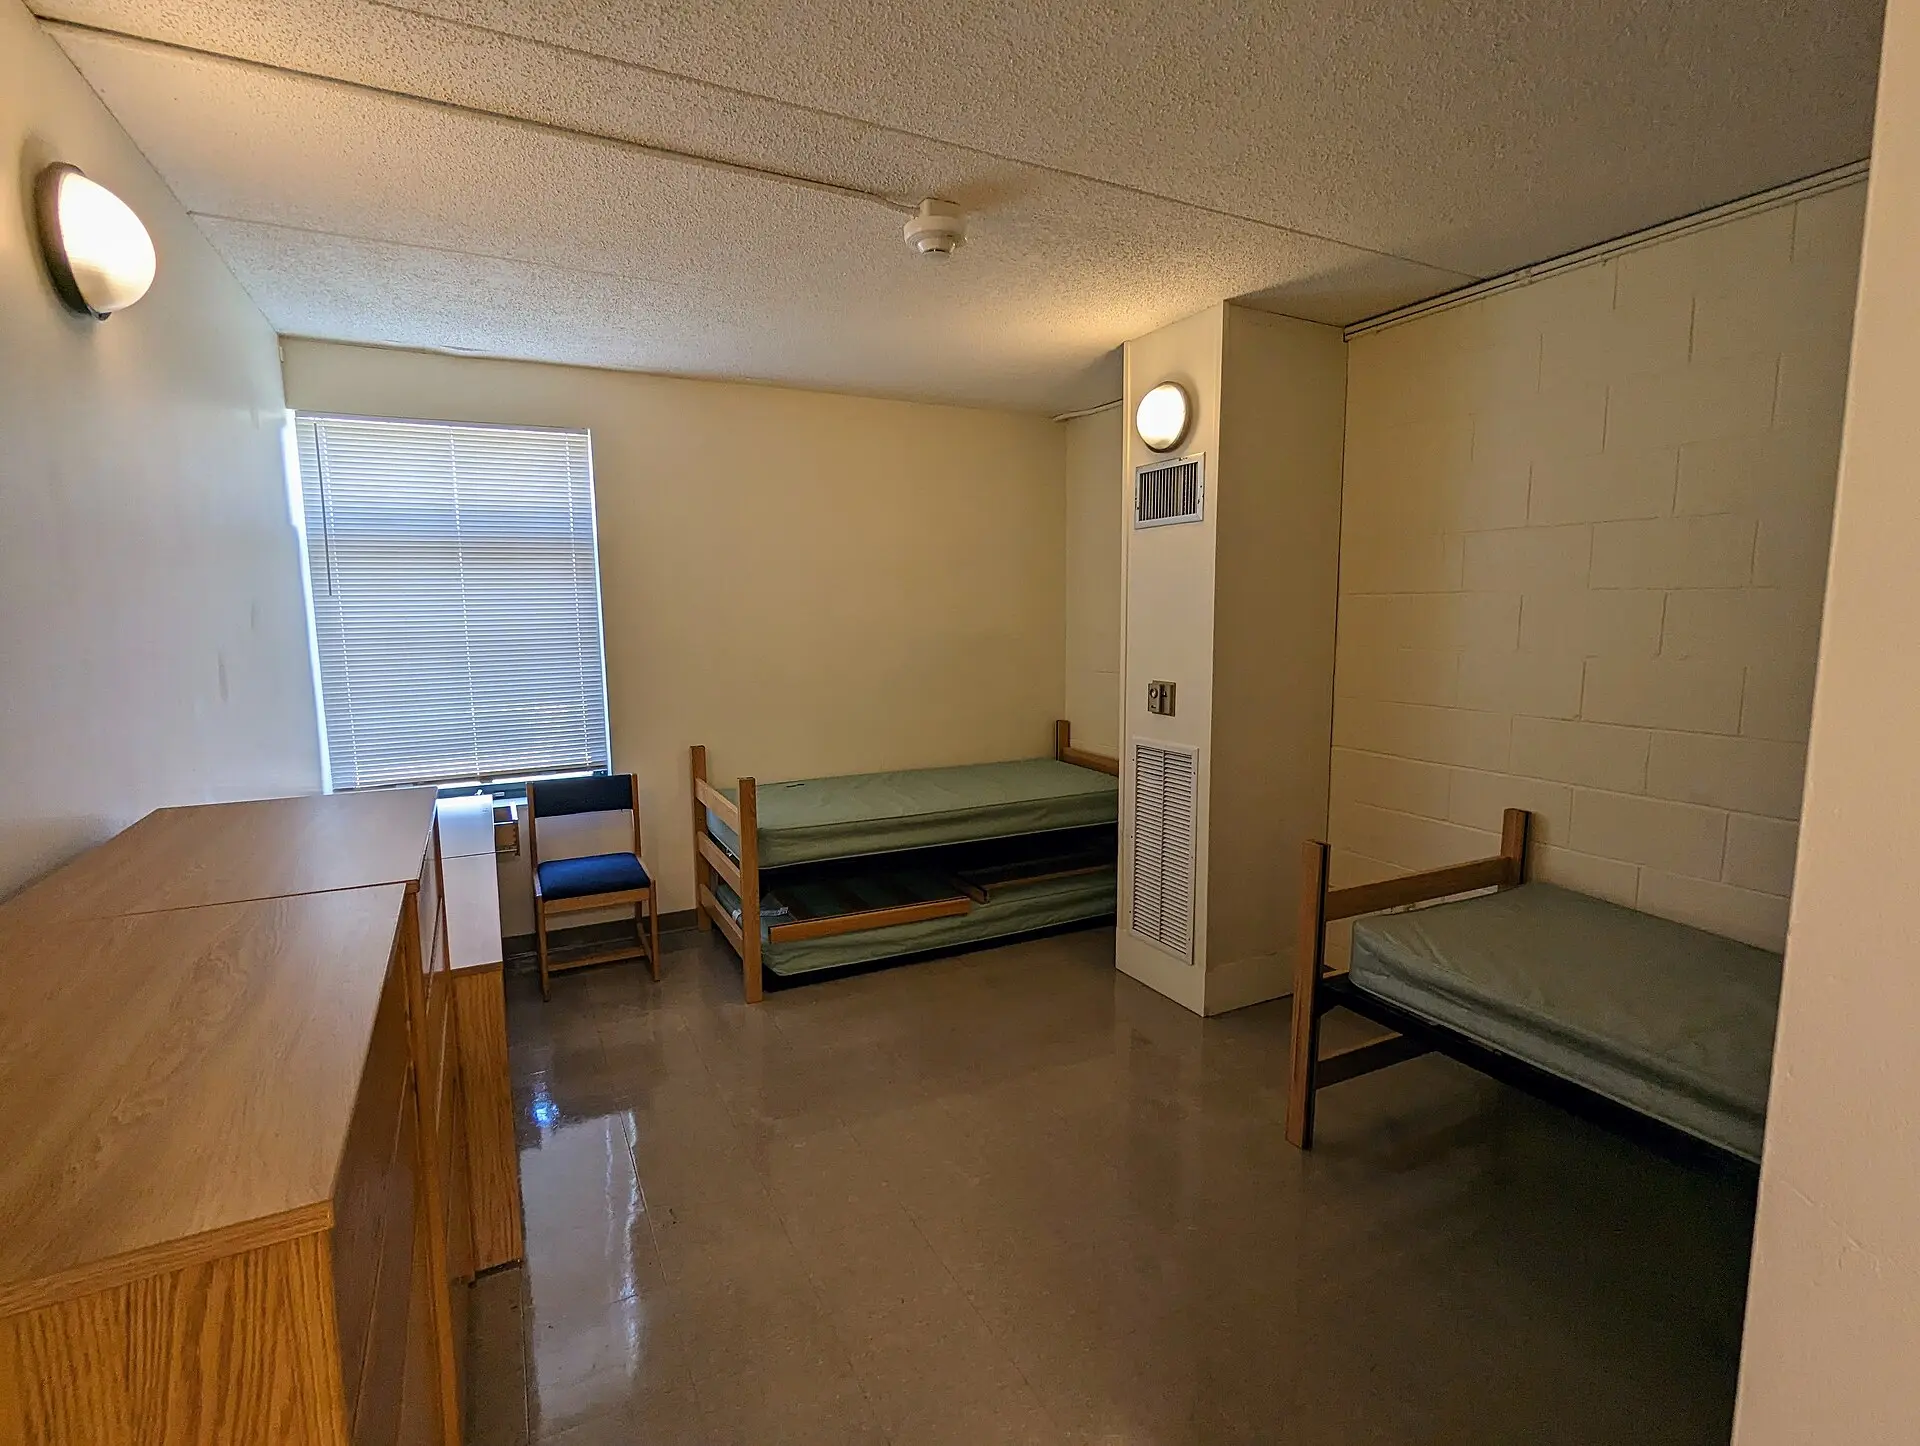
กล่องลังสามสี่ใบวางอยู่หน้าห้องพัก พัดลมตัวเล็กยังไม่ได้แกะถุง ลูกยืนดูห้องที่จะเป็นบ้านของตัวเองไปอีกหลายปี ส่วนพ่อแม่กำลังนับในใจว่าตั้งแต่พรุ่งนี้ ทุกบาทที่ลูกใช้ จะไม่มีใครเห็นอีกแล้ว
วันขนของเข้าหอวันแรกมักเต็มไปด้วยเรื่องที่ต้องทำ จนเรื่องเงินถูกพูดแค่สั้นๆ ว่า “ใช้ประหยัดๆ นะลูก” แต่ประโยคนั้นตีความได้หลายแบบ คำถามด้านล่างคือสิ่งที่พ่อแม่หลายบ้านอยากคุยให้ชัดก่อนลูกจะเริ่มชีวิตใหม่
ค่าเทอมกับค่าใช้จ่ายรายเดือน ควรรวมกันหรือแยก?
แยกดีกว่า ค่าเทอม ค่าหอ และค่าธรรมเนียมที่จ่ายเป็นก้อน ให้พ่อแม่จ่ายตรงหรือโอนให้ลูกเป็นรายการเฉพาะ แล้วบอกชัดว่าเงินก้อนนี้มีไว้จ่ายอะไร
ส่วนค่ากิน ค่าเดินทาง ค่าของใช้ ค่าโทรศัพท์ และค่าเอกสารเรียน ให้เป็นงบรายเดือนที่ลูกดูแลเอง เหตุผลคือถ้ารวมทุกอย่างเป็นก้อนเดียว ลูกที่ยังไม่เคยจัดการเงินจำนวนมากอาจเผลอใช้เงินที่ควรเก็บไว้จ่ายค่าเทอมไปกับเรื่องอื่นโดยไม่ตั้งใจ
ก่อนตกลงตัวเลข ลองให้ลูกช่วยไล่รายการว่าแต่ละเดือนจะมีค่าอะไรบ้าง ลูกจะเข้าใจที่มาของงบ และรู้สึกว่าเป็นงบที่ตัวเองมีส่วนตั้ง ไม่ใช่ตัวเลขที่ถูกสั่งลงมา
ควรรู้อะไรเกี่ยวกับเมืองที่ลูกจะไปอยู่?
ค่าครองชีพแต่ละจังหวัดไม่เท่ากัน ร้านอาหาร การเดินทางในเมือง หรือระยะจากหอถึงคณะ ล้วนทำให้งบรายเดือนต่างกันได้มาก ถ้าพ่อแม่มีโอกาสไปอยู่สักวันสองวันตอนส่งลูก ลองเดินตลาดหรือร้านอาหารใกล้หอดูด้วยกัน
สมมติว่าลูกได้ที่เรียนในจังหวัดที่ครอบครัวไม่เคยไปมาก่อน การอ่านเรื่องชีวิตและการเดินทางของครอบครัวที่ลูกได้เข้าเรียนต่อในปัตตานี หรือข้อมูลท้องถิ่นของจังหวัดนั้นๆ จะช่วยให้นึกภาพชีวิตประจำวันของลูกออก และตั้งงบได้ใกล้เคียงความจริงมากขึ้น
โอนเงินให้ลูกเป็นรายเดือน หรือแบ่งเป็นรอบสั้นกว่านั้น?
ขึ้นอยู่กับว่าลูกเคยจัดการเงินมาก่อนแค่ไหน ลูกที่เคยฝึกบริหารค่าขนมตั้งแต่สมัยเรียนประถม มักรับมือกับเงินรายเดือนได้ ส่วนลูกที่ไม่เคยถือเงินก้อนเลย การโอนเป็นรอบทุกสองสัปดาห์ในช่วงเทอมแรกอาจช่วยให้ปรับตัวง่ายกว่า
สิ่งสำคัญคือรอบการโอนต้องสม่ำเสมอและคาดเดาได้ ลูกจะวางแผนได้ก็ต่อเมื่อรู้ว่าเงินเข้าวันไหน ถ้าพ่อแม่เองรายได้ไม่แน่นอน ควรบอกลูกตรงๆ ว่าอาจมีช่วงที่โอนช้า และตกลงกันว่าจะทำอย่างไร
เมื่อผ่านไปหนึ่งเทอม ค่อยนั่งคุยกันใหม่ว่างบพอไหม ส่วนไหนเกิน ส่วนไหนเหลือ แล้วปรับรอบหรือจำนวนตามที่เห็นจริง
ต้องให้ลูกจดรายจ่ายไหม และพ่อแม่ควรดูแค่ไหน?
การให้ลูกจดรายจ่ายช่วยได้มาก แต่ควรบอกตั้งแต่แรกว่าจดเพื่อให้ลูกเห็นภาพการใช้เงินของตัวเอง ไม่ใช่เพื่อส่งให้พ่อแม่ตรวจทุกบาท
ถ้าลูกรู้สึกว่าถูกจับผิด ลูกจะเลิกจดหรือจดไม่ตรงความจริง ทางที่ได้ผลกว่าคือขอดูแค่ภาพรวมเดือนละครั้ง เช่น เงินส่วนใหญ่ไปกับหมวดไหน มีเดือนไหนที่ไม่พอ แล้วคุยกันโดยไม่ต่อว่า
ถ้าลูกเจอเหตุฉุกเฉิน จะใช้เงินจากไหน?
ควรมีเงินสำรองก้อนเล็กที่ลูกรู้ว่า “ห้ามแตะ ยกเว้นเหตุจำเป็นจริง” เช่น ป่วยกะทันหัน ของสำคัญเสีย หรือต้องเดินทางกลับบ้านด่วน ตกลงกันให้ชัดว่าอะไรนับเป็นเหตุฉุกเฉิน และเมื่อใช้แล้วต้องบอกพ่อแม่
อีกเรื่องที่ต้องเตือนลูกตั้งแต่วันแรก คือมีคนเข้ามาชวนให้เปิดบัญชีหรือให้ยืมบัญชีเพื่อรับโอนเงิน โดยอ้างว่าเป็นงานง่ายได้เงินเร็ว บัญชีแบบนี้อาจถูกนำไปใช้ในการกระทำผิดกฎหมาย และเจ้าของบัญชีอาจต้องรับผิดด้วย ให้ลูกปฏิเสธทุกกรณี และปรึกษาพ่อแม่ก่อนเสมอ
สำหรับครอบครัวที่ต้องใช้ทุนการศึกษาหรือเงินกู้เพื่อการศึกษา ให้ตรวจสอบเงื่อนไขล่าสุดกับกองทุนเงินให้กู้ยืมเพื่อการศึกษา งานทุนของมหาวิทยาลัย หรือหน่วยงานที่ให้ทุนโดยตรง เพราะเงื่อนไขและเอกสารมีการปรับเปลี่ยนได้
เรื่องเงินของพ่อแม่เอง ก็ต้องนับด้วย
งบของลูกเป็นส่วนหนึ่งของแผนการเงินทั้งบ้าน หลายครอบครัวพยายามส่งให้ลูกเต็มที่จนตัวเองไม่เหลือเก็บ ลองดูแนวคิดเรื่องแบ่งเงินส่งครอบครัวโดยยังเหลือเงินออมของตัวเอง ซึ่งใช้ได้กับพ่อแม่ที่ส่งเงินให้ลูกเช่นกัน
และถ้ามองไกลไปอีกหน่อย ปลายทางของการเรียนก็มีค่าใช้จ่ายอีกก้อนรออยู่ การคุยงบวันรับปริญญากับทั้งครอบครัวไว้ล่วงหน้า จะช่วยไม่ให้ช่วงท้ายของการเรียนกลายเป็นช่วงที่เงินตึงที่สุด
วันที่ลูกโทรกลับมาบอกว่าเงินไม่พอ หรือเผลอใช้เกินไปแล้ว คุณอยากให้ลูกรู้สึกกล้าเล่าตรงๆ หรืออยากให้ลูกต้องคิดหาทางปิดบังเอง?