ทำงานไกลบ้านแล้วส่งเงินให้ครอบครัว แบ่งอย่างไรให้ตัวเองมีเงินเก็บด้วย
2 ตุลาคม 2569
ข้อความแจ้งเงินเดือนเข้าเด้งขึ้นมาบนจอตอนเช้า ยังไม่ทันลุกจากเตียง นิ้วก็เปิดแอปธนาคาร กดเลือกบัญชีปลายทางที่บันทึกไว้จนคุ้นมือ ใส่ยอดเดิม แล้วกดยืนยัน เงินก้อนหนึ่งเดินทางกลับบ้านเร็วกว่าที่ตัวเราจะได้กลับไปเสียอีก
สำหรับคนทำงานไกลบ้าน การส่งเงินให้พ่อแม่หรือครอบครัวเป็นทั้งหน้าที่และความภูมิใจ ปัญหาคือหลายคนส่งก่อน แล้วค่อยใช้ชีวิตกับเงินที่เหลือ เมื่อถึงปลายเดือนก็ไม่มีอะไรเหลือให้เก็บ
สถานการณ์ตัวอย่าง
ขอยกตัวอย่างสมมติของคนทำงานต่างถิ่นคนหนึ่ง เรียกว่า “เอ” ทำงานในเมืองใหญ่ห่างบ้านเกิดหลายร้อยกิโลเมตร ส่งเงินกลับบ้านทุกเดือนตั้งแต่เริ่มงานแรก
ช่วงแรกเอส่งยอดเท่าที่พอส่งได้ พอได้เงินเดือนขึ้น ยอดที่ส่งก็ขยับตาม บางเดือนที่บ้านมีเรื่องด่วน เช่น ค่ารักษาของญาติหรือค่าซ่อมหลังคา เอก็โอนเพิ่มทันทีโดยไม่ลังเล หลายปีผ่านไป เงินเดือนเอเพิ่มขึ้นพอสมควร แต่บัญชีเงินเก็บของตัวเองแทบไม่ขยับ
วันหนึ่งเอป่วยต้องหยุดงานหลายวัน และพบว่าไม่มีเงินสำรองพอจ่ายค่ารักษาส่วนที่เกินสิทธิ์ ต้องยืมเพื่อนร่วมงาน ทั้งที่ทุกเดือนเงินจำนวนไม่น้อยผ่านมือไปแล้ว
เรื่องของเอไม่ได้เกิดจากการใช้เงินฟุ่มเฟือย แต่เกิดจากไม่มีระบบแบ่งเงินที่ดูแลตัวเองไปพร้อมกับดูแลครอบครัว ลองถอดออกมาเป็นสิ่งที่ทำได้
ตั้งยอดส่งบ้านที่คงที่
ยอดส่งที่ขึ้นลงตามอารมณ์หรือตามรายได้ทำให้วางแผนยาก ทั้งฝั่งเราและฝั่งครอบครัว ลองตั้งยอดประจำที่ส่งได้ทุกเดือนโดยไม่ลำบาก แล้วยึดยอดนั้นไว้ เมื่อเงินเดือนขึ้น ไม่จำเป็นต้องเพิ่มยอดส่งตามทันที ให้ส่วนที่เพิ่มขึ้นไปเติมเงินเก็บของตัวเองก่อนสักช่วง
ยอดที่คงที่ยังช่วยให้ครอบครัววางแผนรายจ่ายที่บ้านได้ง่ายขึ้นด้วย เพราะรู้ว่าแต่ละเดือนจะมีเงินเข้ามาเท่าไรแน่ๆ
จ่ายตัวเองก่อน แล้วค่อยส่ง
ลำดับการแบ่งเงินมีผลมากกว่าที่คิด ถ้าวันเงินเดือนเข้า เราโอนเข้าบัญชีเงินเก็บของตัวเองพร้อมกับโอนกลับบ้าน เงินเก็บก็จะโตไปพร้อมกัน ไม่ใช่รอเงินที่เหลือปลายเดือน ซึ่งมักไม่เหลือ ถ้ายังเก็บได้ไม่มาก ก็เริ่มจากก้อนเล็กที่สุดที่ทำได้ทุกเดือนก่อน สิ่งสำคัญคือความต่อเนื่อง
เล่าค่าครองชีพจริงให้ที่บ้านฟัง
หลายครอบครัวเห็นแค่ว่าลูกทำงานในเมืองได้เงินเดือนเท่านั้นเท่านี้ แต่ไม่เห็นว่าค่าห้อง ค่าเดินทาง และค่าอาหารในเมืองกินไปเท่าไร การเล่าตรงๆ อย่างสุภาพว่าแต่ละเดือนเราต้องจ่ายอะไรบ้าง ไม่ใช่การบ่น แต่เป็นการช่วยให้ครอบครัวเข้าใจว่ายอดที่ส่งมาจากการคิดอย่างรอบคอบแล้ว
ถ้ามีพี่น้องหลายคน การคุยเรื่องแบ่งค่าใช้จ่ายดูแลพ่อแม่ไม่ให้ตกอยู่ที่ใครคนเดียวก็สำคัญไม่แพ้กัน
มีเงินฉุกเฉินของตัวเอง
เงินสำรองของเราเองคือสิ่งที่ปกป้องทั้งเราและครอบครัว ถ้าวันหนึ่งเราป่วยหรือตกงานแล้วไม่มีเงินสำรอง ไม่ใช่แค่เราที่ลำบาก แต่เงินที่ส่งกลับบ้านก็ต้องหยุดไปด้วย การมีเงินก้อนนี้จึงไม่ใช่ความเห็นแก่ตัว
รับมือกรณีพิเศษอย่างมีกรอบ
เรื่องด่วนที่บ้านเกิดขึ้นได้เสมอ ลองกันเงินก้อนเล็กไว้เป็น “ก้อนช่วยบ้าน” แยกจากเงินฉุกเฉินของตัวเอง เมื่อมีเรื่องด่วนก็ใช้จากก้อนนี้ก่อน ถ้าเกินกว่านั้น ค่อยคุยกับพี่น้องหรือครอบครัวว่าจะหารกันอย่างไร
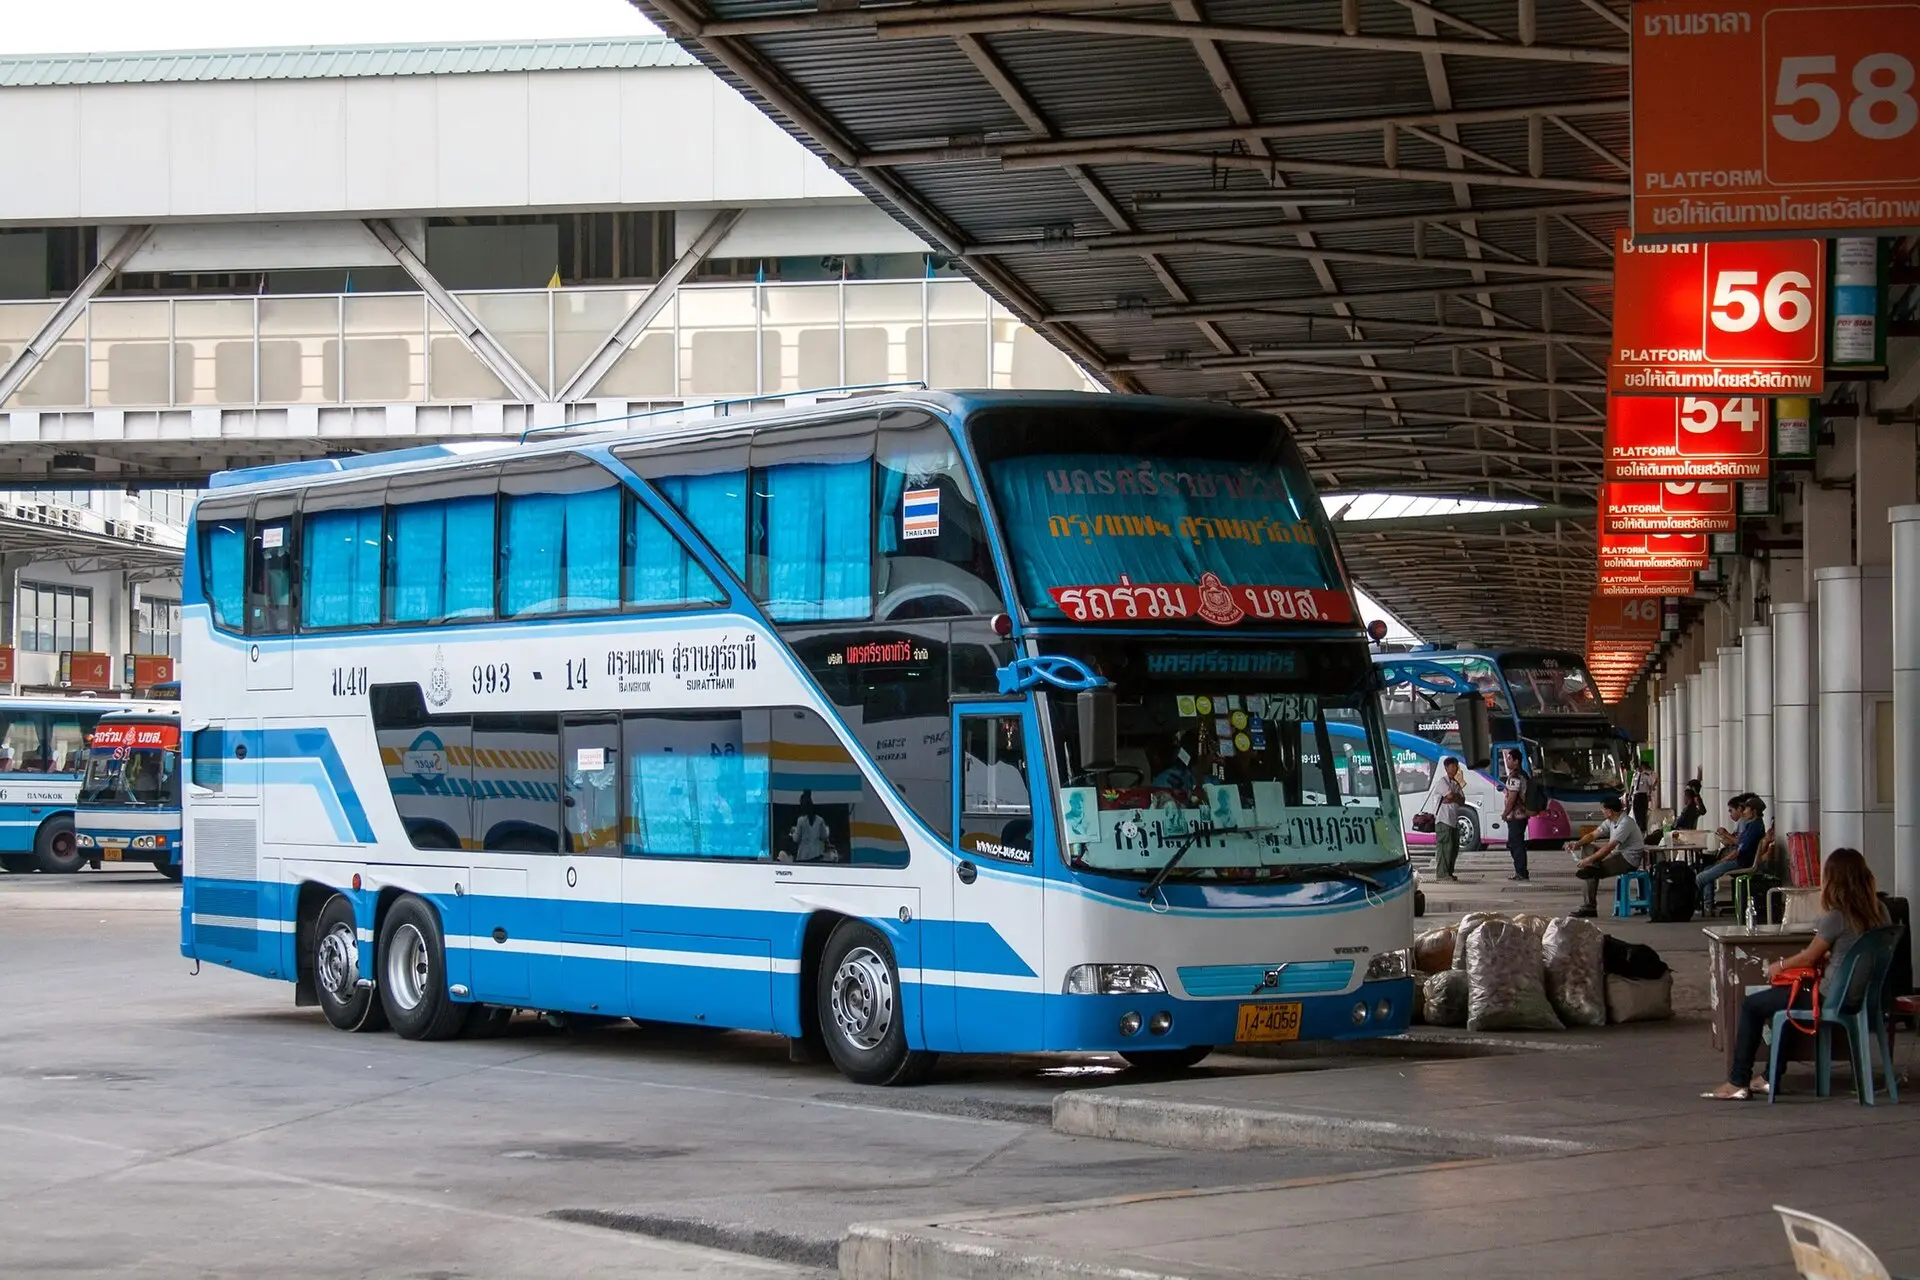
ช่วงเทศกาลก็เป็นอีกกรณีที่ต้องคิดล่วงหน้า ทั้งค่าเดินทาง ของฝาก และเงินให้ผู้ใหญ่ การวางงบกลับบ้านช่วงเทศกาลแยกไว้ตั้งแต่ต้นปีช่วยให้ไม่ต้องดึงจากเงินเก็บ ใครที่เคยต้องก้าวลงจากรถที่ปัตตานีหลังนั่งรถโดยสารมาตลอดคืน หรือกลับบ้านไกลแบบนั้น จะรู้ดีว่าการเดินทางเองก็มีค่าใช้จ่ายและความเหนื่อยที่ควรวางแผนไว้
โอนผ่านช่องทางที่ปลอดภัย
ใช้ช่องทางของสถาบันการเงินที่ถูกกฎหมายเสมอ ตรวจชื่อบัญชีปลายทางก่อนกดยืนยันทุกครั้ง และระวังข้อความหรือสายที่อ้างว่าเป็นญาติขอให้โอนเงินไปบัญชีอื่นเร่งด่วน ถ้าสงสัย ให้โทรกลับหาคนในบ้านด้วยเบอร์ที่เรารู้จักก่อนเสมอ
การส่งเงินกลับบ้านกับการมีเงินเก็บของตัวเองไปด้วยกันได้ ถ้าคุยกันชัดและมีระบบรองรับ แล้วครอบครัวของเรารู้หรือยังว่า เราเองก็ต้องมีเงินเก็บไว้ดูแลตัวเองเหมือนกัน?